医药上市企业2026年三季报陆续披露,不少企业表现亮眼。其中,翰宇药业、海思科前三季净利润同比大增512.0%、314.0%;诺诚健华营收同比增长88.2%,较去年同期扭亏为盈。此外,恒瑞医药净利润回到两位数增长,药明康德前三季度盈利规模已超2025全年水平。
亮眼数字的背后,是三条清晰的驱动路径:核心产品持续放量、海外授权(BD)收入集中兑现,以及GLP-1等热门赛道景气向产业链上游传导。
BD收入成关键增量
创新药企的业绩高增,除了核心产品持续放量,海外授权收入也是主要驱动因素之一。10月27日,海思科发布2026年三季报。报告显示,公司前三季度营业收入为49.7亿元,同比增长50.6%;归母净利润为13.8亿元,同比增长314.0%。业绩高增源于两点:一是创新药国内销售持续较快增长;二是签署多个产品对外授权交易合同,按约定在前三季度收到首付款等款项,实现较大金额产品授权收入。
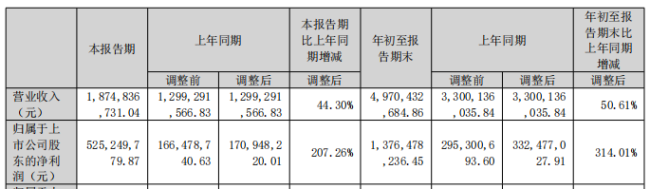
今年以来,海思科授权交易密集落地。1月,其将HSK39004海外权益授权给AirNexis Therapeutics;4月,将Nav1.8抑制剂HSK55718、HSK51155海外权益授权给艾伯维;6月,与礼来达成多靶点合作,并向Nuvectis授权两个项目部分区域权益;8月,与Sentivera达成临床前自免项目全球独家许可。授权收入已成为该公司的重要收入来源,半年报显示,其他产品(服务)7.8亿元,占营业收入比重达25.2%,同比增长147倍,主要系新增海外授权项目带动技术服务收入增长。
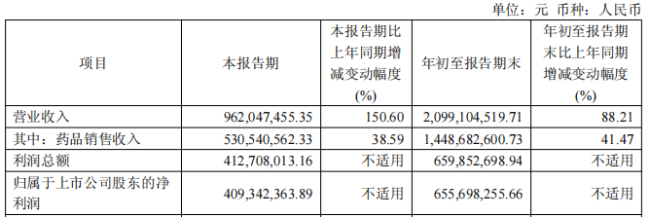
BD交易兑现成为业绩重要增量的还有诺诚健华、三生国健等。今年前三季度,诺诚健华营业收入同比增长88.2%,达21.0亿元;归母净利润6.6亿元,同比扭亏为盈。除奥布替尼持续放量、坦昔妥单抗和佐来曲替尼新增销售贡献外,其与Zenas BioPharma的授权许可合作完成后续里程碑交付,成为营收增长的重要因素。
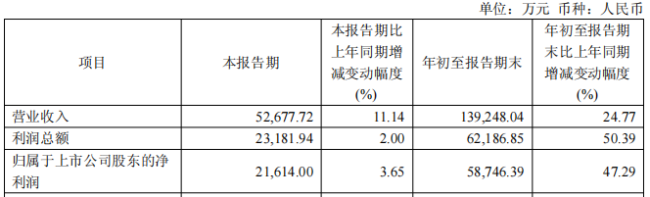
三生国健前三季度实现营业收入13.9亿元,同比增长24.8%,实现归母净利润5.9亿元,同比增长47.3%,业绩增长主要受益于授权许可收入同比增加。
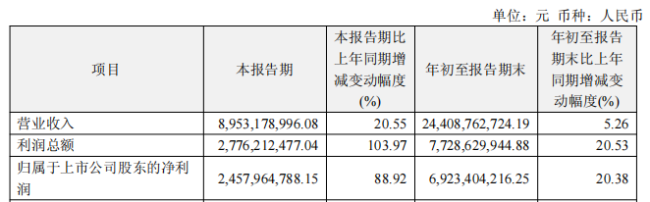
受创新药对外授权收入确认节奏影响,恒瑞医药上半年业绩增长有所放缓,随着对外授权收入兑现,公司利润重回两位数增长。今年前三季度,恒瑞医药实现营收244.1亿元,同比增长5.3%;归母净利润69.2亿元,同比增长20.4%。对外许可业务收入贡献稳步提升,前三季度其创新药对外许可业务确认收入27.8亿元,同比增长31.1%。此外,恒瑞医药创新药销售收入138.7亿元,同比增长17.1%,占药品销售收入的比重提升至64.6%。
GLP-1与CXO接力上行
除产品销售、BD授权两大主线外,细分赛道高景气也是药企业绩增长的重要路径。
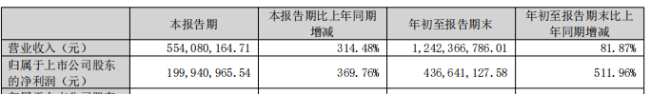
以翰宇药业为例,其前三季度实现营业收入12.4亿元,同比增长81.9%;归母净利润4.4亿元,同比增长512.0%。公司深耕多年的多肽原料药业务,正是支撑这份高增长的核心引擎。伴随相关药物市场扩容及专利周期变化,全球GLP-1原料药需求显著增长。在产品快速放量之际,翰宇药业计划进一步加码多肽产能建设。全资子公司武汉翰宇拟投资不超过3.8亿元建设多肽药物产线绿色化智能化扩建项目,建成后将新增年产多肽药物10吨产能。
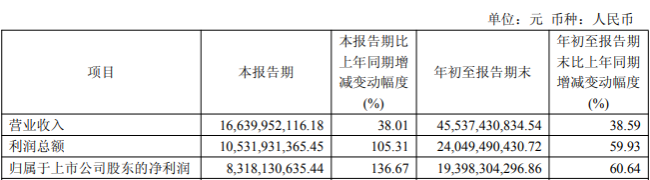
与此同时,创新药研发热潮持续向上游传导,带动CXO订单与业绩回暖。CXO龙头药明康德三季报最为亮眼:前三季度营收455.4亿元,同比增长38.6%;归母净利润194.0亿元,同比增长60.6%,累计营收与利润均已超过去年全年水平。其中,第三季度单季营收166.4亿元,创上市以来新高,单季归母净利润83.2亿元,同比增长136.7%。
三季报验证了医药行业的景气度,但高增长背后的结构分化同样清晰。BD授权收入具有较强的节奏性和阶段性,首付款、里程碑集中兑现的窗口期过后,创新药企能否依靠产品销售实现自我造血,才是真正的考验。赛道层面,GLP-1原料药的需求热潮已吸引大量新进入者,CXO的复苏也呈现“订单先于利润、龙头先于同行”的分化格局。当一次性收益退潮、授权节奏回归常态,医药板块的价值锚点,终将回归创新药的临床价值与商业化放量能力。
(责任编辑:zx0600)